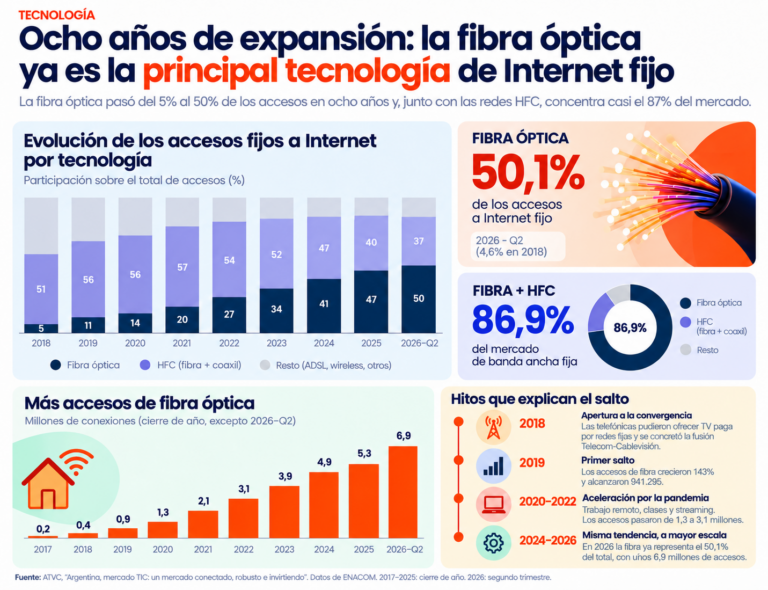
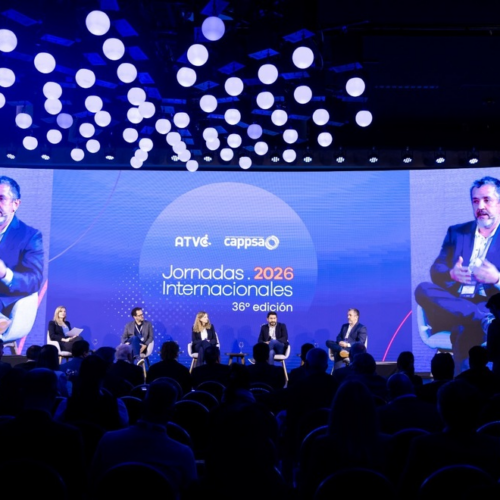
La fibra óptica se convirtió en la principal tecnología de acceso fijo a Internet en la Argentina. En ocho años, pasó de representar el 4,6% de los accesos en 2018 al 50,1% en el segundo trimestre de 2026, según un informe sectorial presentado durante las Jornadas Internacionales de ATVC y Cappsa, realizadas en Buenos Aires en octubre de 2026.
El documento, titulado Argentina, mercado TIC: un mercado conectado, robusto e invirtiendo, analiza la evolución de la industria a partir de estadísticas del Ente Nacional de Comunicaciones (Enacom), balances empresariales, indicadores de organismos nacionales y latinoamericanos y estimaciones propias.
En 2018, la fibra representaba aproximadamente el 5% de los accesos fijos, frente al 51% de las redes híbridas de fibra y cable coaxil (HFC). En 2020 su participación había aumentado al 14%; en 2022 alcanzó el 27%; en 2024 llegó al 41% y al cierre de 2025 representaba el 47%.
En el segundo trimestre de 2026 superó la mitad de los accesos, hasta alcanzar el 50,1%, mientras las redes HFC conservaban alrededor del 37%. Entre ambas tecnologías concentran el 86,9% de los accesos de banda ancha fija; el 13,1% restante corresponde a ADSL, tecnologías inalámbricas y otras modalidades.
La convergencia de 2018 y la pandemia aceleraron el despliegue
La expansión de la fibra óptica tuvo un punto de inflexión en 2018, cuando comenzó a regir la apertura regulatoria establecida por el decreto 1340/2016, que permitió a las compañías telefónicas ofrecer televisión por suscripción mediante redes fijas, inicialmente en el Área Metropolitana de Buenos Aires, Rosario y Córdoba. Ese mismo año se concretó la fusión de Telecom y Cablevisión y Movistar lanzó comercialmente su servicio de fibra óptica hasta el hogar, en un mercado donde Claro, operadores regionales, pymes y cooperativas también ampliaban sus redes.
La posibilidad de ofrecer servicios convergentes de televisión, Internet y telefonía modificó las condiciones competitivas y los incentivos para desplegar infraestructura de mayor capacidad. En el caso de Telecom y Cablevisión, la integración se apoyó principalmente en las redes HFC existentes, mientras que Telefónica y otros operadores extendieron sus despliegues de fibra hasta el hogar (FTTH).
Los primeros efectos sobre la cantidad de conexiones se hicieron visibles especialmente en 2019. Según las estadísticas de Enacom, los accesos mediante fibra óptica pasaron de 211.425 en 2017 a 388.013 en 2018 y 941.295 en 2019. En ese último año, el crecimiento fue del 143%, la mayor variación porcentual anual de la serie reciente.
La expansión adquirió una nueva dimensión durante la pandemia de Covid-19 y los años siguientes. La generalización del trabajo remoto, las clases virtuales, el consumo audiovisual por streaming y otras actividades digitales incrementaron la importancia de la conectividad residencial y las necesidades de capacidad de las redes.
Entre 2020 y 2022, a pesar de haberse ralentizado el despliegue, las conexiones de fibra pasaron de 1,3 millones a 3,1 millones, según Enacom. La expansión continuó: en 2024 se acercaban a los 4,9 millones y en el segundo trimestre de 2025 superaban los 5,3 millones. Un año después, con más de 1,5 millones de nuevos enlaces según Enacom, la base llegó a unos 6,9 millones.
El crecimiento se produjo en paralelo con la pérdida de participación de las tecnologías tradicionales. Las conexiones ADSL, que superaban los 3,3 millones en 2018, habían descendido a poco más de 520.000 en 2024, según los datos oficiales.
La transformación también modificó la composición del mercado de banda ancha fija. El HFC, que en 2021 representaba el 57% de los accesos según el informe de ATVC, redujo gradualmente su participación relativa hasta ubicarse en torno al 37% en 2026. Esto no supone necesariamente una caída equivalente en la cantidad absoluta de conexiones, sino un crecimiento más acelerado de la fibra óptica dentro de un mercado en expansión.
La Argentina lidera la penetración de banda ancha fija en América Latina
La transformación tecnológica ocurrió en paralelo con la expansión de la conectividad. Según el informe, la Argentina cuenta con 12,5 millones de accesos de banda ancha fija, equivalentes a 85 conexiones cada 100 hogares, la mayor penetración entre los ocho países latinoamericanos comparados.
Uruguay ocupa el segundo lugar, con 83 accesos cada 100 hogares, seguido por México (76), Chile (70), Brasil (68), Colombia (57), Paraguay (52) y Bolivia (40).
El relevamiento también analiza la relación entre penetración de Internet fijo e ingreso por habitante. A partir de una comparación estadística con otros siete países de la región, concluye que la Argentina se encuentra 14 puntos porcentuales por encima de la conectividad que cabría esperar según su PBI per cápita.
El resultado es indicativo y no constituye una explicación causal, pero permite dimensionar la extensión de las redes de conectividad en relación con el nivel de desarrollo económico del país.
En televisión paga, la Argentina también se encuentra entre los mercados de mayor penetración regional. Con aproximadamente 8,3 millones de accesos y una cobertura equivalente al 52% de los hogares, comparte el primer puesto con México. Le siguen Chile, con 38%; Paraguay, con 32%; Colombia, con 30%; Uruguay, con 27%; Bolivia, con 14%, y Brasil, con 10%.
La banda ancha fija alcanza una penetración comparable a la del agua de red
Otra comparación del documento pone en perspectiva la expansión de Internet fijo frente a los servicios públicos tradicionales.
En el segundo trimestre de 2026, la banda ancha fija registró 85,4 accesos cada 100 hogares, frente a 68,8 en 2022. La diferencia representa un incremento de 16,6 puntos en cuatro años.
Según los datos del Censo 2022 utilizados por el informe, el acceso al agua de red alcanzaba al 83,9% de la población, mientras que la cobertura de cloacas se ubicaba en 57,4% y la utilización de gas de red como combustible principal para cocinar llegaba al 48,6%.
Aunque las mediciones utilizan denominadores diferentes —accesos por hogar en el caso de Internet y porcentajes de población en los servicios básicos—, la comparación ilustra la extensión alcanzada por la infraestructura de telecomunicaciones.
Un mercado que proyecta facturar US$ 11.614 millones en 2026
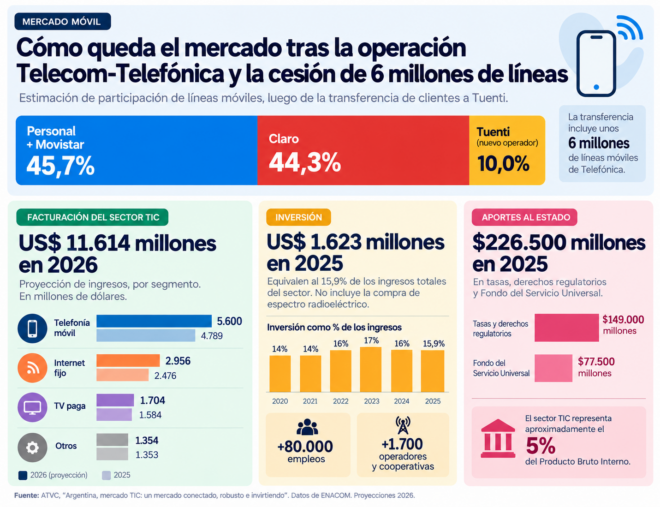
La expansión de las redes se produce en una industria que, según las estimaciones del estudio, alcanzará una facturación total de US$ 11.614 millones durante 2026, frente a los US$ 10.203 millones de 2025. De concretarse, supondría un crecimiento interanual del 14% medido en dólares.
La telefonía móvil constituye el principal segmento de negocios, con ingresos proyectados de US$ 5.600 millones para este año, frente a US$ 4.789 millones en 2025.
El mercado de Internet fijo, directamente relacionado con la expansión de la fibra óptica, pasaría de facturar US$ 2.476 millones a US$ 2.956 millones, lo que representa un crecimiento estimado del 19,4%.
Por su parte, la televisión paga aumentaría sus ingresos desde US$ 1.584 millones hasta US$ 1.704 millones, una variación del 7,6%.
Las proyecciones están construidas sobre información del primer semestre de 2026 publicada por Enacom, anualizada y convertida a dólares mediante un tipo de cambio de $1.411 por unidad estadounidense. El informe aclara que utiliza una estimación conservadora para el negocio móvil.
En términos históricos, la facturación total de la industria creció 13% en dólares entre 2020 y 2025, aunque con oscilaciones a lo largo del período.
Inversiones por US$ 1623 millones y más de 1700 operadores
El informe también dimensiona el peso económico de la actividad. Según los indicadores reunidos por ATVC, el sector TIC representa aproximadamente el 5% del Producto Bruto Interno argentino, genera más de 80.000 empleos y reúne a más de 1700 operadores y cooperativas.
Durante 2025, las inversiones de capital de las compañías alcanzaron un monto estimado de US$ 1.623 millones, equivalentes al 15,9% de los ingresos totales del mercado. La cifra no incluye las adquisiciones de espectro radioeléctrico.
El estudio muestra que, desde 2020, las empresas destinaron anualmente a inversiones entre el 14% y el 17% de su facturación, una relación que permite dimensionar la intensidad de capital necesaria para operar y renovar las redes.
Además, el sector realiza aportes específicos mediante tasas y derechos regulatorios y contribuciones al Fondo del Servicio Universal. Para 2025, el informe estima AR$ 149.000 millones en tasas y derechos regulatorios y AR$ 77.500 millones destinados al Fondo del Servicio Universal, con un aporte conjunto de AR$ 226.500 millones anuales.
Estas cifras corresponden a estimaciones ajustadas por inflación y no deben interpretarse como datos definitivos de recaudación.
Consolidación y escala en el mercado de telecomunicaciones
El documento cierra con un análisis de la estructura del mercado móvil argentino, en el contexto de la adquisición de Telefónica por parte de Telecom y las condiciones regulatorias que contemplan la transferencia de aproximadamente seis millones de líneas a un tercer operador.
Según la distribución de mercado presentada, luego de esa cesión Personal y Movistar concentrarían el 45,7% de las líneas móviles, Claro representaría el 44,3% y el operador entrante –Tuenti– reuniría el 10%.
El informe relaciona este proceso con las necesidades de escala e inversión en la industria y cita antecedentes de GSMA según los cuales las consolidaciones móviles en América Latina estuvieron asociadas con un incremento cercano al 20% de la inversión de capital por conexión.
La evolución de la estructura del mercado tendrá especial relevancia en un momento en el que los operadores deben sostener simultáneamente la expansión de las redes de fibra óptica, la modernización de la infraestructura existente y las inversiones en tecnologías móviles.
Ayudanos a seguir pensando, buscando y elaborando información para conectar a la sociedad. Si valoras lo que hacemos....

Hacé tu comentario